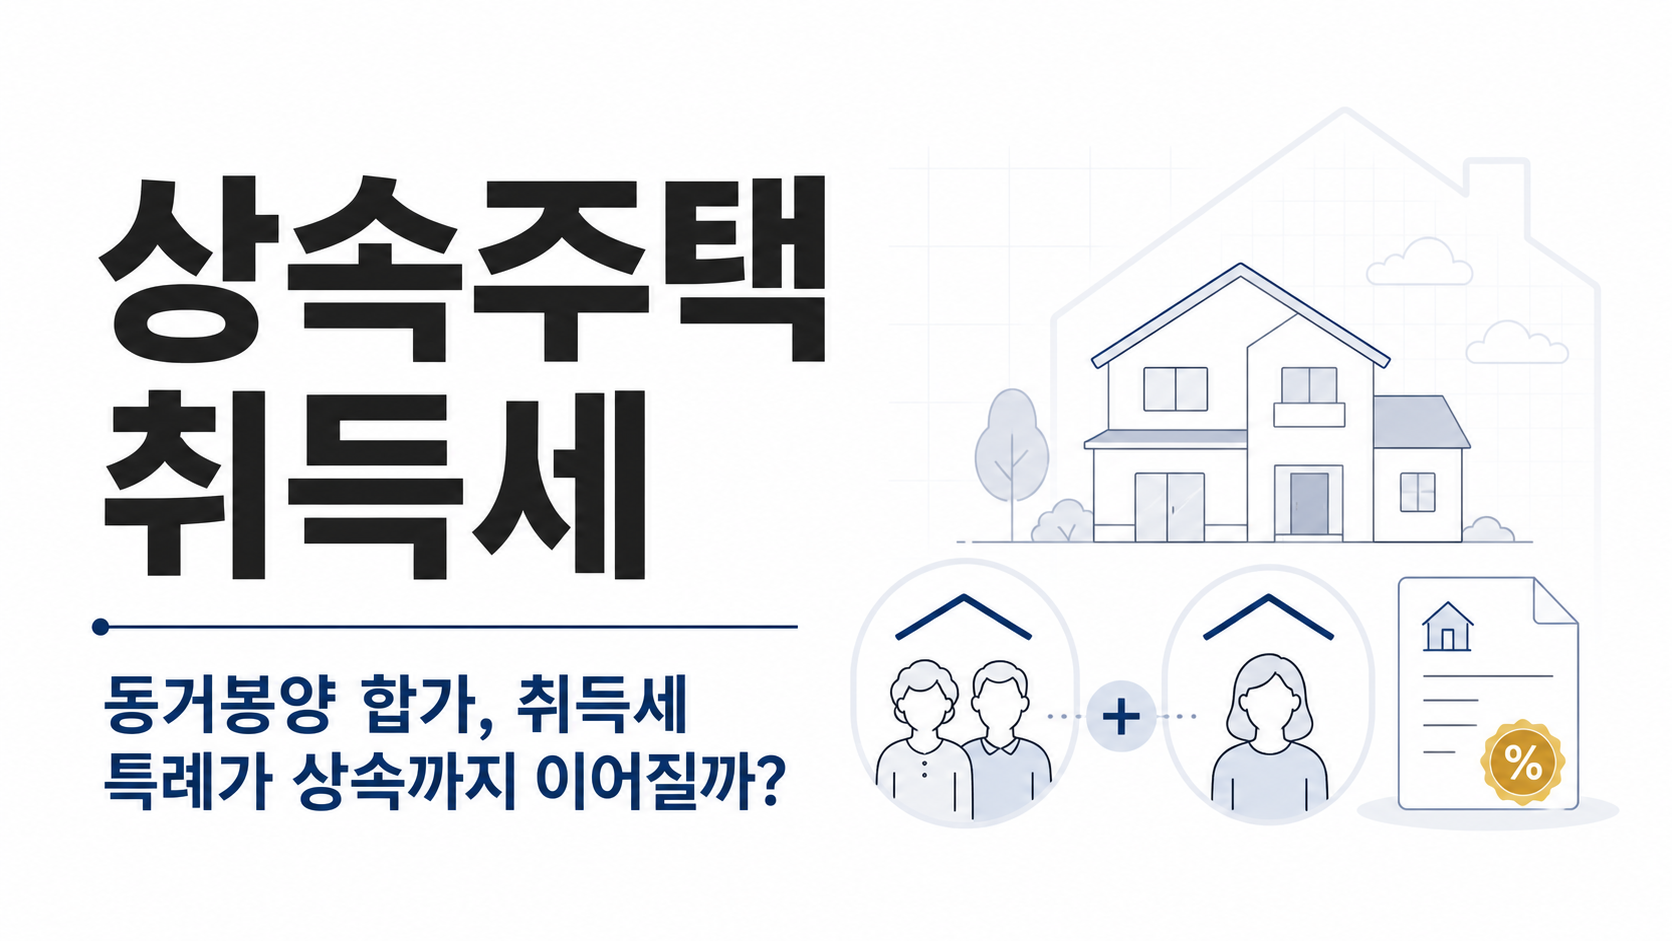
부모님을 모시려고 합가했는데, 상속세에서는 동거주택상속공제를 받을 수 있고 취득세에서도 무주택자로 볼 수 있는 거 아닌가요?
특히 65세 이상 1주택 부모님과 1주택자인 자녀가 동거봉양을 위해 합가한 경우라면 더 헷갈릴 수 있습니다.
취득세에서는 동거봉양 합가를 별도 세대로 보는 규정이 있습니다.
그런데 중요한 점은, 이 규정이 상속으로 주택을 취득하는 경우의 무주택자 취득세 특례에 그대로 적용되는 것은 아니라는 점입니다.
실제 상담 사례
“아버지 명의 아파트가 있고, 어머니와 자녀가 상속받을 예정입니다.
합가 당시 부모님은 65세 이상이고 원래 1주택자였는데, 자녀가 부모님을 모시기 위해 합가했습니다.
합가 당시 자녀도 1주택을 보유하고 있습니다.이 경우 동거봉양 합가특례가 있으니 어머니를 별도 세대로 보고, 상속주택 취득세도 무주택자 세율을 적용받을 수 있나요?”
상담의 핵심은 바로 여기에 있었습니다.
동거봉양 합가특례가 상속 취득세에서는 적용되지 않는다는 것입니다.
취득세에서 말하는 동거봉양 합가특례
1주택자인 자녀가 1주택자인 65세 이상 부모님을 모시기 위해 합가한 경우에는 2주택자가 아닌 1주택자로 보는 특례가 있습니다.
여기까지만 보면 상속주택 취득세에서도 같은 논리가 적용될 것처럼 보입니다.
하지만 상속은 다릅니다.
상속주택 취득세 특례는 별도로 봐야 합니다
상속으로 주택을 취득하는 경우, 상속 취득세율은 3.16%입니다.
무주택자의 상속 지분이 최다지분인 경우에 해당하면 모든 상속인의 취득세율도 0.96%로 할 수 있습니다.
문제는 이때의 무주택자 판단입니다.
어머니의 지분이 최대인 경우, 어머니는 동거봉양 합가특례에 따라 무주택자로 보는 걸까요?
동거봉양 합가특례는 상속으로 취득할 때는 적용되지 않습니다. 따라서 어머니는 무주택자가 아닌 자녀로 인해 유주택자로 봅니다.
그러므로 어머니를 최대 지분자로 설정하더라도 무주택자의 상속 취득세율인 0.96%가 아니라 일반 상속 취득세율인 3.16%가 적용됩니다.
그래서 상속 전에 세대분리가 필요할 수 있습니다
이 사례에서 무주택자 상속 취득세율을 활용하기 위한 핵심 검토사항은 다음과 같았습니다.
| 검토사항 | 이유 |
|---|---|
| 상속개시 전 세대분리 가능 여부 | 상속 당시 같은 세대 주택 보유 현황이 문제될 수 있음 |
| 어머니가 상속주택 최다지분자가 되는 구조 | 공동상속 시 특례 적용 여부 판단에 영향 |
따라서 취득세 절감을 목표로 한다면, 상속 전에 세대분리 가능성을 먼저 검토해야 합니다.
그런데 세대분리가 항상 정답은 아닙니다.
여기서 한 가지 더 중요한 문제가 있습니다.
취득세만 보면 세대분리가 유리해 보일 수 있습니다.
하지만 세대분리를 하면 상속세에서 동거주택상속공제를 받기 어려워질 수 있습니다.
동거주택상속공제는 일정 요건을 갖춘 경우 상속주택가액 중 최대 6억 원까지 공제받을 수 있는 제도입니다.
부모님과 자녀가 장기간 함께 거주한 사실, 1세대 1주택 요건 등 여러 요건을 봅니다.
따라서 취득세를 줄이기 위해 세대분리를 했다가, 오히려 상속세에서 더 큰 공제를 놓칠 수 있습니다.
마무리
동거봉양 합가특례가 있다고 해서 상속주택 취득세에서도 당연히 별도 세대로 보는 것은 아닙니다.
상속개시 당시 세대합가 상태라면, 어머니가 최다지분자여도 무주택자 상속 취득세 특례 적용이 어려울 수 있습니다.
따라서 무주택자 취득세율을 활용하려면 상속 전에 세대분리를 검토해야 합니다.
다만 세대분리는 상속세의 동거주택상속공제와 충돌할 수 있습니다.
취득세는 줄어도 상속세가 늘어날 수 있기 때문에, 반드시 아래 항목을 함께 계산해야 합니다.
- 상속주택 취득세 절감액
- 동거주택상속공제 가능 여부
- 배우자 상속공제와 상속재산분할 구조
- 자녀의 기존 주택 보유 현황
- 향후 양도소득세와 종합부동산세 영향
상속주택은 “누가 몇 %를 받을지”만의 문제가 아닙니다.
상속 전 세대 관계, 상속지분, 상속세 공제, 향후 매도 계획까지 함께 설계해야 합니다.
상속주택이 있고 부모님과 자녀가 합가한 상태라면, 상속이 발생하기 전에 취득세와 상속세를 함께 검토해보시기 바랍니다.